Vergi Dünyasını Keşfet
Popüler Başlıklar
- Birleşme Bölünme Ve Tür Değiştirme Hallerinde Vergi Uygulamaları
- Yargı Kararı Derlemesi -2: Dar Mükellef Kurumlara Yapılan Ödemelerde Vergilendirme
- Tevsi Yatırımlarda İndirimli Kurumlar Vergisi Hesaplaması
- Dönem Sonu Değerleme İşlemleri
- Avans Kar Paylarının Şirkete Geri Çağrılmasının Vergisel Sonuçları
Vergi Dünyası Hesabım

- Üye Ol
-
Giriş
Yeni Üye Ol
Üye hesabı oluşturarak, daha hızlı alışveriş yapabilir, yeni ve eski siparişlerinizin durumunu güncel takip edebilirsiniz.
Yeni Üye Ol -
Sepetim
Sepetinizde 0 ürün var
- Arama
BİLGİ
BİLGİ
Kasım 2026
BİTLİS EREN ÜNİVERSİTESİ İ.İ.B.F. DOÇ DR ÖZGÜR KIZILTOPRAK
İş Ortaklıklarında Vergilendirme Ve Vergi Borçlarından Sorumluluk
AVUKAT MUSTAFA KEMAL GÖZEBİTLİS EREN ÜNİVERSİTESİ İ.İ.B.F. DOÇ DR ÖZGÜR KIZILTOPRAK

200
Sepete Ekle
İş ortaklıkları, tüzel kişiliğe sahip olmamalarına karşın 5520 sayılı Kurumlar Vergisi Kanunu kapsamında bağımsız vergi mükellefi sayılmaktadır. Bu yapısal çelişki, vergi borçlarının cebren tahsilinde özgün hukuki sorunlar doğurmaktadır. Çalışmada, iş ortaklığının vergisel statüsü, Vergi Usul Kanunu (VUK)’nun 10. maddesi ile 6183 sayılı Kanun’un mükerrer 35. maddesi çerçevesinde “teşekkülü idare edenler” ve kanuni temsilcilerin sorumluluğu, takip usulünde öncelik sırası ve Danıştay içtihadı incelenmektedir. Mevcut yasal düzenlemenin iş ortaklığına özgü boşlukları tespit edilerek reforma yönelik somut öneriler sunulmaktadır.
Bu İçeriği Görüntüleyebilmek İçin Aşağıdaki Ürünleri Satın Alabilirsiniz.
İlgili Diğer Yayınlar
Hemen Satın Al
 SadeceMakale
Makaleyi Satın Al
AVUKAT MUSTAFA KEMAL GÖZE, BİTLİS EREN ÜNİVERSİTESİ İ.İ.B.F. DOÇ DR ÖZGÜR KIZILTOPRAK 200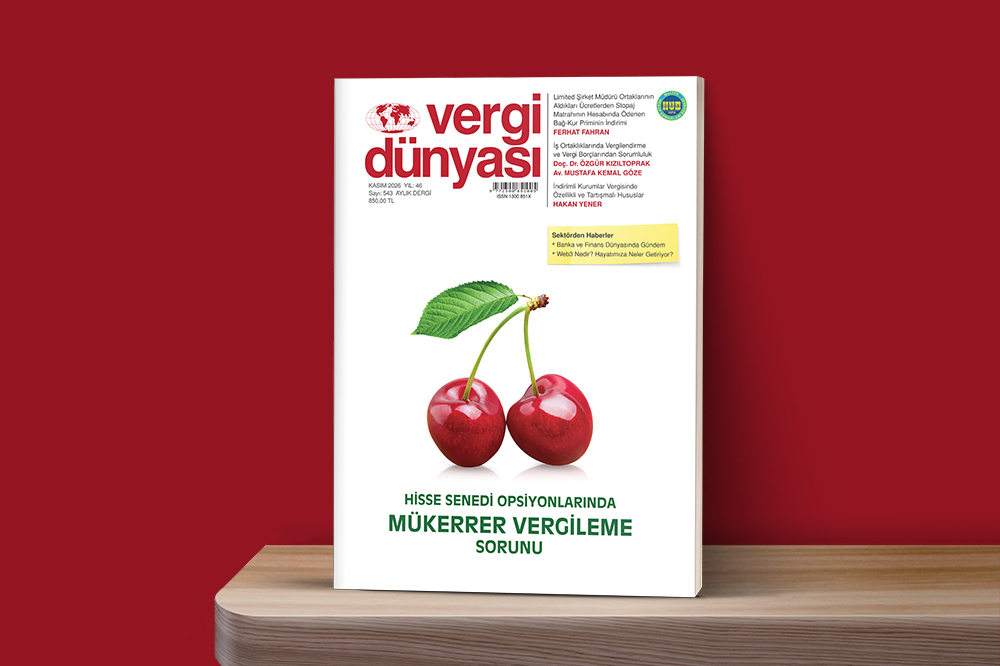 Kasım2026
KASIM 2026 VERGİ DÜNYASI DERGİSİ
KASIM 2026, Yıl:46, Sayı:543 ISSN No: 1300-851X 850 12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250
12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250 12 Abonelik
 12 Abonelik
Yıllık Özel Abonelik Paketi
Vergi Dünyası Dergisi Online ve Basılı Olarak 12 Ay Boyunca Elinizin Altında. 9500
12 Abonelik