Vergi Dünyasını Keşfet
Popüler Başlıklar
- Birleşme Bölünme Ve Tür Değiştirme Hallerinde Vergi Uygulamaları
- Yargı Kararı Derlemesi -2: Dar Mükellef Kurumlara Yapılan Ödemelerde Vergilendirme
- Tevsi Yatırımlarda İndirimli Kurumlar Vergisi Hesaplaması
- Dönem Sonu Değerleme İşlemleri
- Avans Kar Paylarının Şirkete Geri Çağrılmasının Vergisel Sonuçları
Vergi Dünyası Hesabım

- Üye Ol
-
Giriş
Yeni Üye Ol
Üye hesabı oluşturarak, daha hızlı alışveriş yapabilir, yeni ve eski siparişlerinizin durumunu güncel takip edebilirsiniz.
Yeni Üye Ol -
Sepetim
Sepetinizde 0 ürün var
- Arama
BİLGİ
BİLGİ
KİTAP
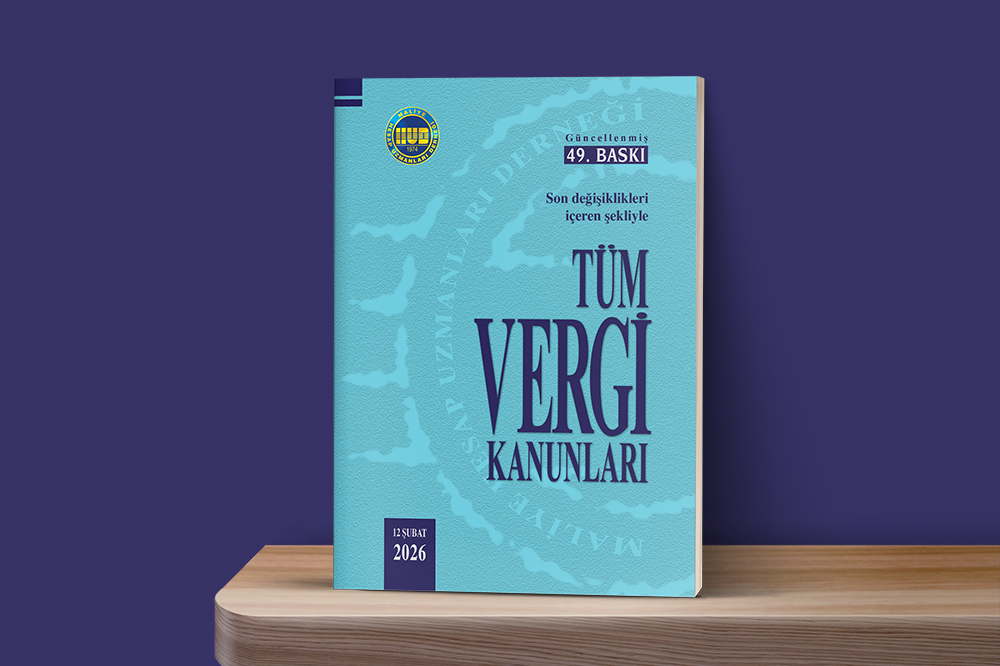
Bu eser, Türk vergi sisteminin temelini oluşturan kanun metinlerini sistematik bir bütünlük içerisinde bir araya getiren kapsamlı bir başvuru kaynağıdır. Çalışmada, vergi hukuku ve mali mevzuat alanında uygulamaya yön veren temel kanunlar bir arada sunularak uygulayıcılar ve akademik çevreler için bütüncül bir mevzuat derlemesi oluşturulmuştur. 12.02.2026
03 Mart 2026
KİTAP
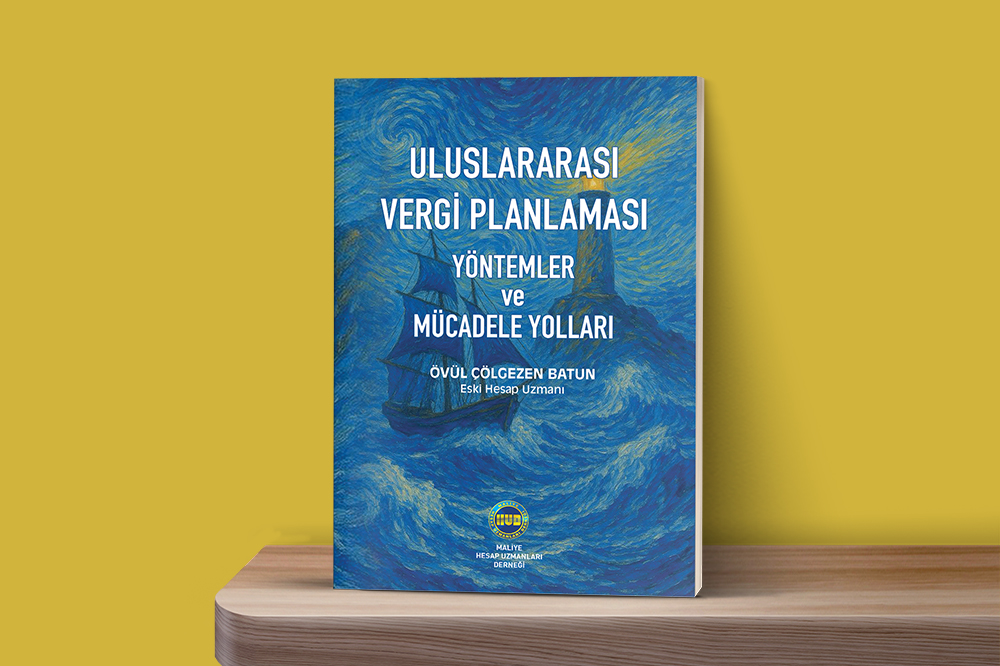
Vergi kaçakçılığı, vergiden kaçınma ve vergi planlanması kavramlarının açıklanmasının yanı sıra uluslararası vergi planlaması yöntemleri ve bu yöntemlerle mücadele yolları vergi hukuku öğretisi ve vergi kuramı açısından incelenecektir. Uluslararası vergilendirmenin temel prensibi olan bütün gelirlerin bir kere ve yalnızca bir kere vergilendirilmesi ilkesini sağlamak üzere, ülkelerin hem tek taraflı olarak hem de diğer ülkelerle birlikte koordineli bir iş birliği halinde yürüttükleri uluslararası
14 Ekim 2025
KİTAP
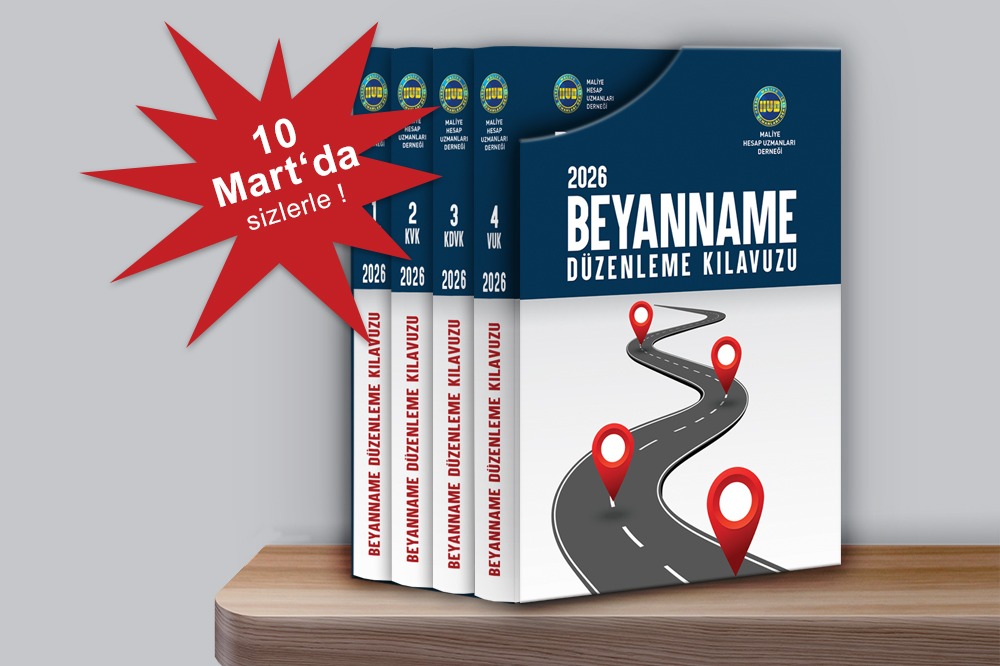
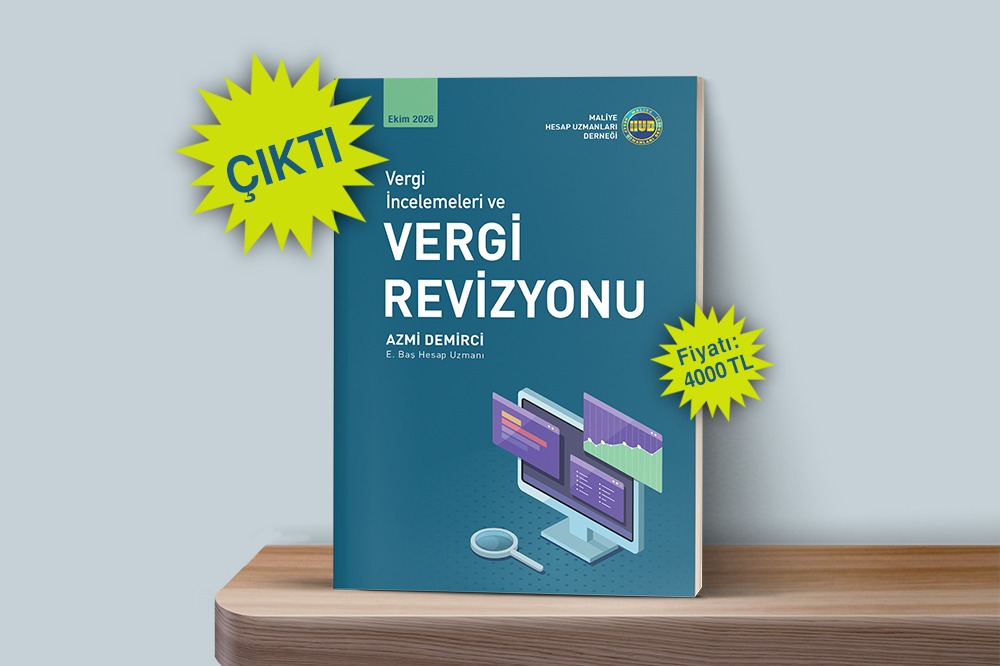
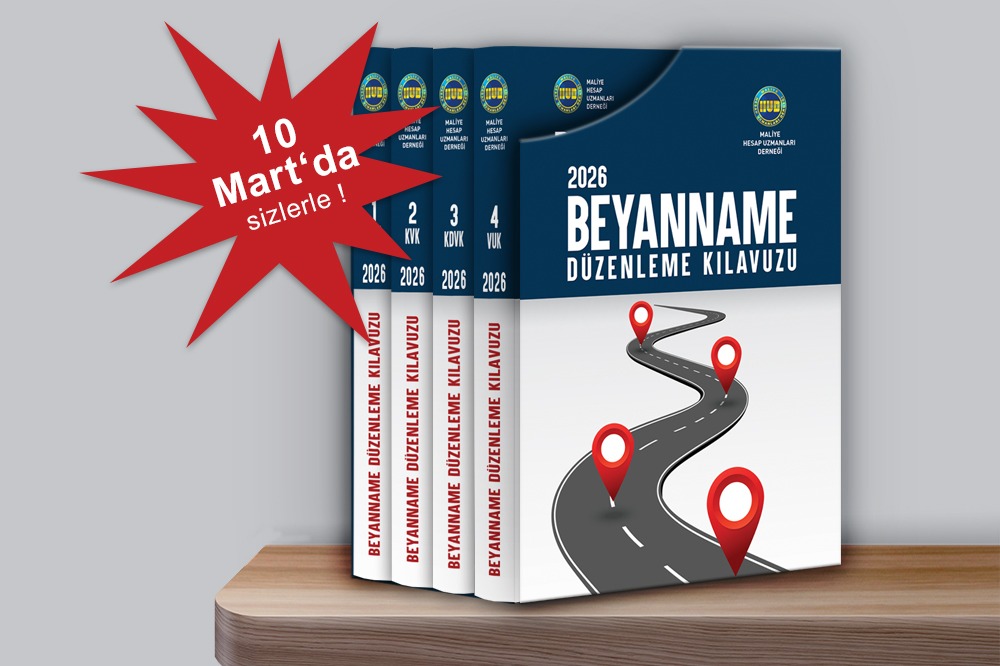
Maliye Hesap Uzmanları Derneğinin uzman kadrosu tarafından revize edilip bilgi kullanıcılarının hizmetine sunulan Beyanname Düzenleme Kılavuzu2026 kitabı 4 ciltten oluşmaktadır. Gelir Vergisi Kanunu, Kurumlar Vergisi Kanunu, Katma Değer Vergisi Kanunu ve Vergi Usul Kanunu ile ilgili son değişiklikler dikkate alınarak güncellenmiştir.
28 Şubat 2025
Maliye Hesap Uzmanları Derneğinin uzman kadrosu tarafından revize edilip bilgi kullanıcılarının hizmetine sunulan Beyanname Düzenleme Kılavuzu2026 kitabı 4 ciltten oluşmaktadır. Gelir Vergisi Kanunu, Kurumlar Vergisi Kanunu, Katma Değer Vergisi Kanunu ve Vergi Usul Kanunu ile ilgili son değişiklikler dikkate alınarak güncellenmiştir.
02 Mart 2026
Bu eser, Türk vergi sisteminin temelini oluşturan kanun metinlerini sistematik bir bütünlük içerisinde bir araya getiren kapsamlı bir başvuru kaynağıdır. Çalışmada, vergi hukuku ve mali mevzuat alanında uygulamaya yön veren temel kanunlar bir arada sunularak uygulayıcılar ve akademik çevreler için bütüncül bir mevzuat derlemesi oluşturulmuştur.
13 Şubat 2025
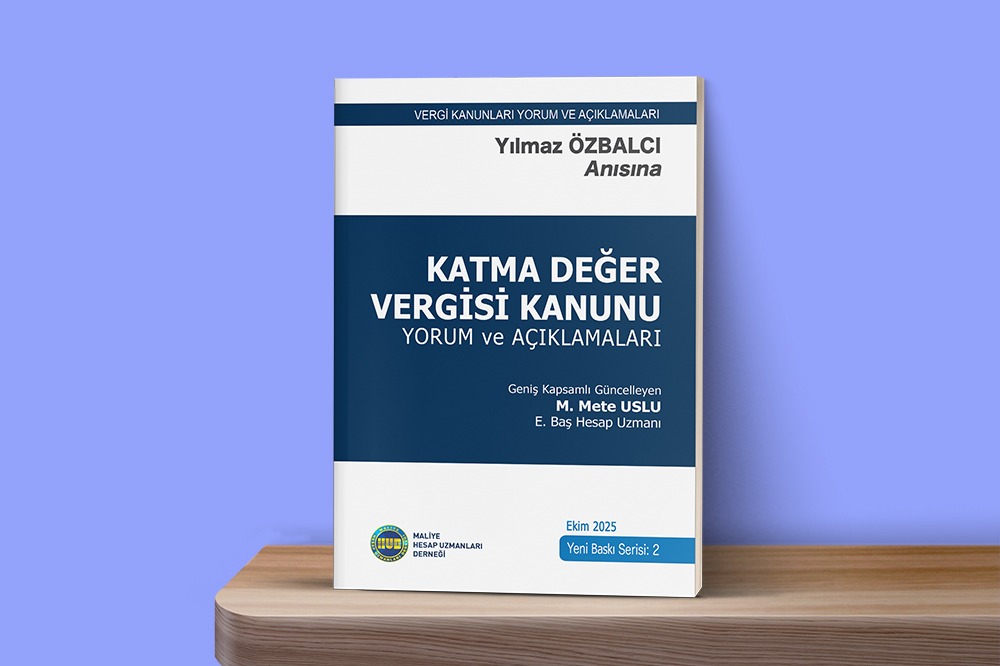
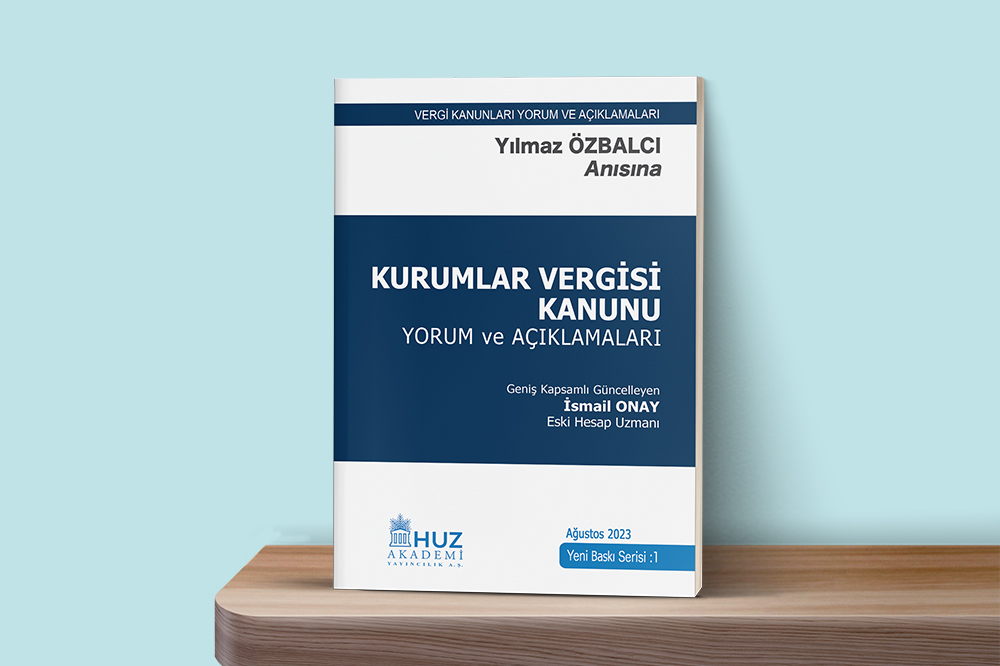
KURUMLAR VERGİ KANUNU YORUM VE AÇIKLAMALARI GENİŞ KAPSAMLI GÜNCELLEYEN ESKİ HESAP UZMANI İSMAİL ONAY
08 Mayıs 2024
Dergide Bu Ay
-
 Makale
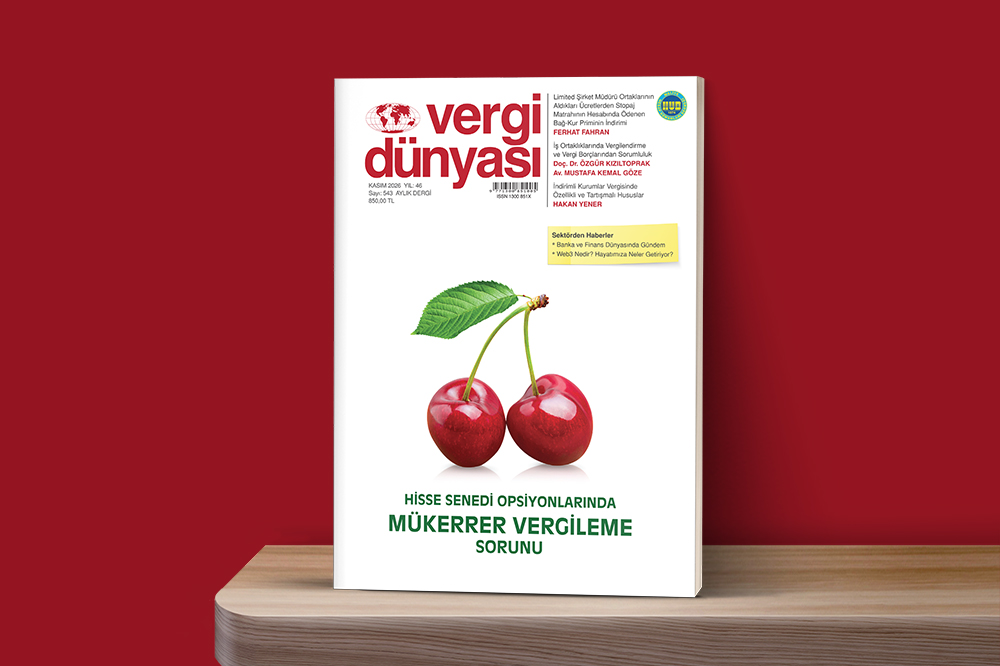
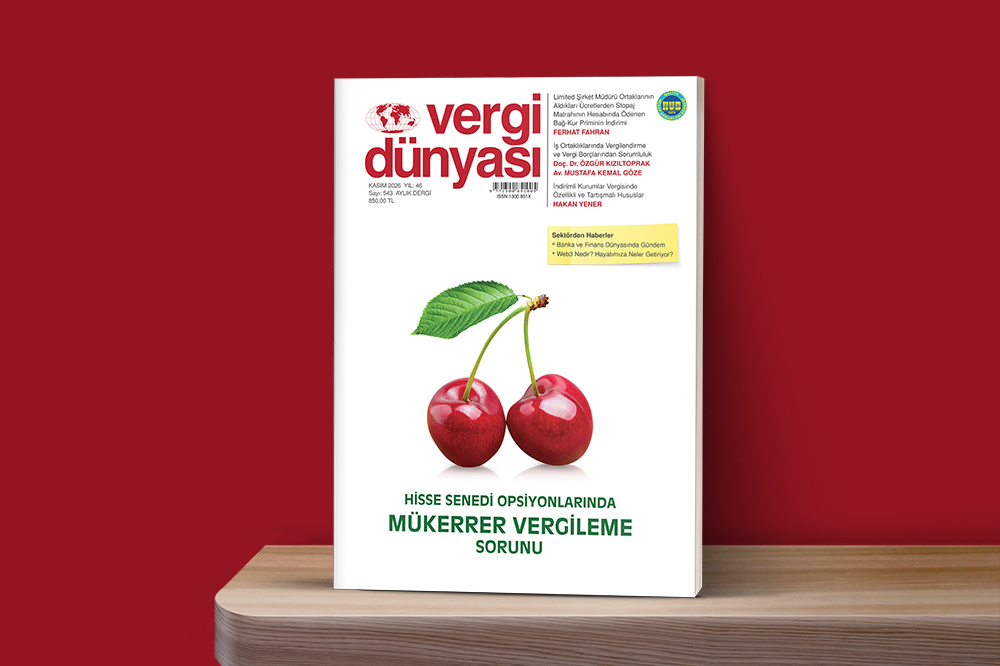
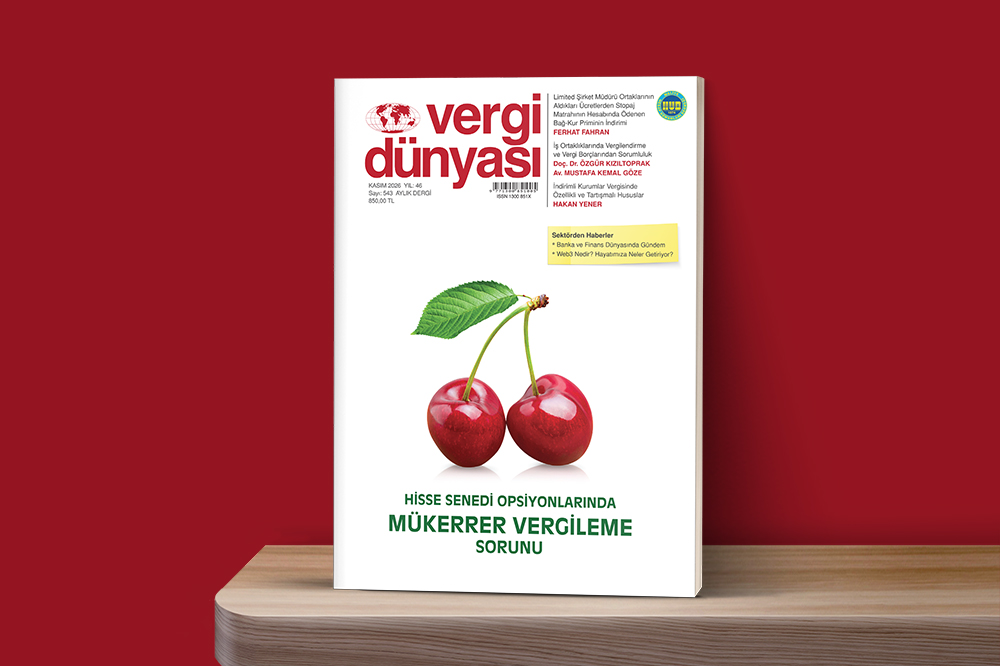
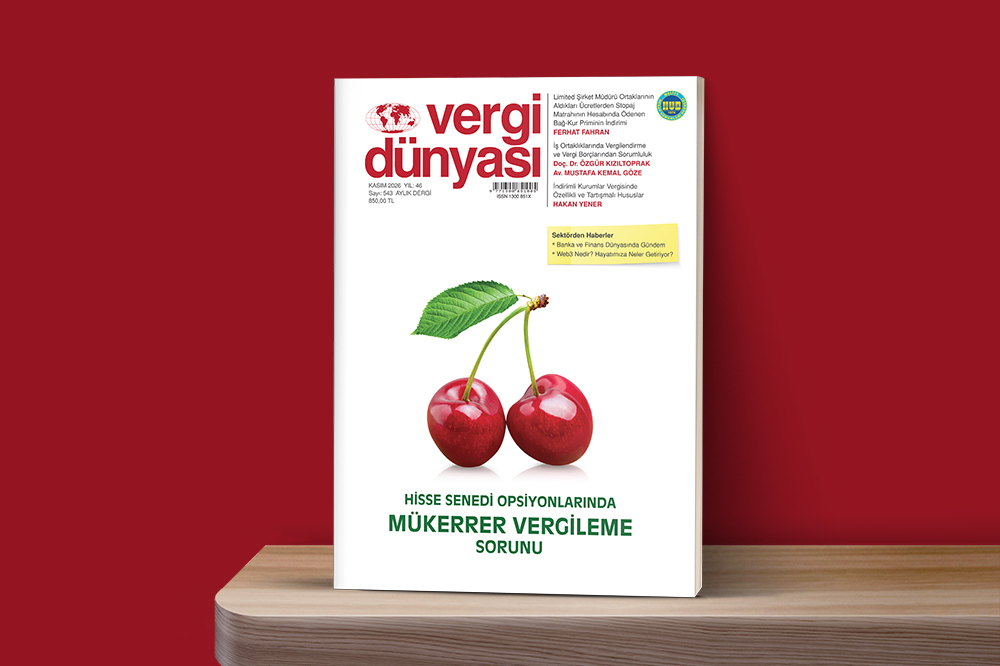
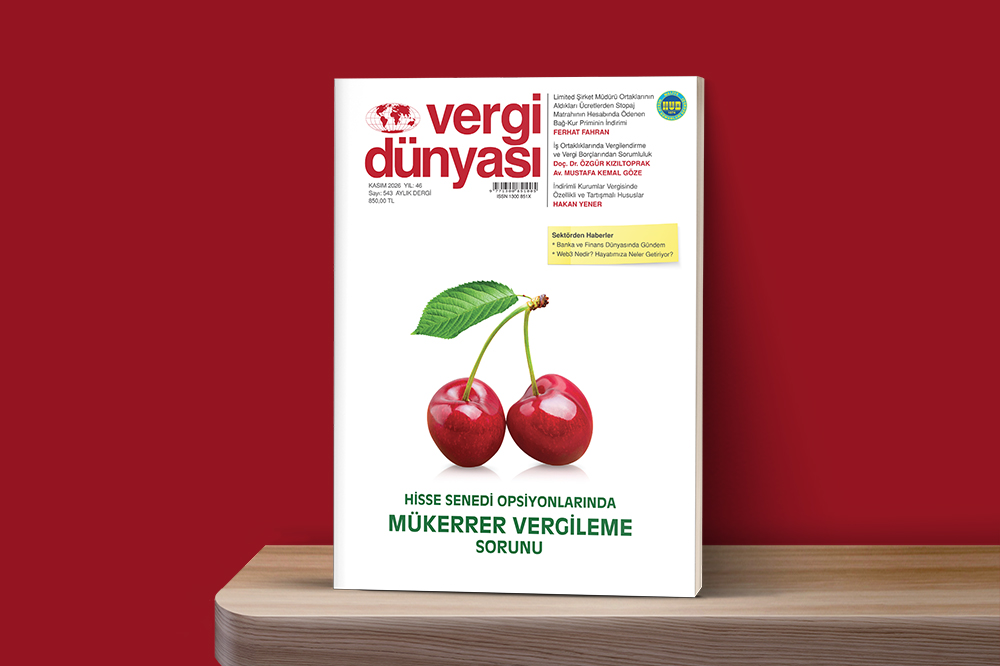
Kasım 2026 Vergi Dünyası Dergisi
Kasım 2026 , Sayı:543 -
 Makale
Eğitime Sağlanan Vergi Avantajları: Amerika Birleşik Devletleri Vergi Sistemi Özelinde Bir Değerlendirme
Amerika Birleşik Devletleri’nde eğitime katılımı artırmak amacıyla ailelere veya öğrencilere toplamda on bir farklı vergiye dayalı fayda sağlanmaktadır. Bununla birlikte yapılan araştırmalar şaşırtıcı bir şekilde tüm bu avantajların arzulanan amaca ulaşmada neredeyse hiçbir etkisinin bulunmadığını göstermektedir. Vergi avantajlarının eğitime katılımı teşvik etmesi için; i) asıl yararlanıcılarının dışına yayılan faydalarının sınırlandırılması, ii) eğitim harcamalarının yapıldığı zaman ile uyumlu olması ve iii) optimal karar vermeyi destekleyici nitelikte olması gerekmektedir. Benzer gerekçelerle Türkiye’nin de eğitime sağlanan vergi esaslı yardımları başta eğitim harcamaları indirimi olmak üzere yeniden gözden geçirmesi önerilmektedir. Çalışma sadece eğitime sağlanan gelir vergisi avantajları ile sınırlıdır. -
 Makale
Alternatif Finansman Aracı Olarak Menkul Kıymetleştirme: Dünya Ve Ülkemiz Uygulamaları
Şirketlerin giderek artan kaynak ihtiyacı yeni ve alternatif finansal araçların geliştirilmesini zorunlu kılmıştır. Finans sisteminde yeni bir finansman yöntemi olarak öne çıkan menkul kıymetleştirme, şirketlerin likit olmayan varlıklarını veya gelecekteki nakit akışlarını, sermaye piyasalarında alınıp satılabilir finansal araçlara dönüştürülmesine olanak sağlayan önemli bir enstrüman niteliğindedir. Çalışmanın temel amacı, şirketlere finansman ve likidite sağlayan, yatırımcılara yeni yatım imkanları sunan ve riskin yapılandırılmasında önemli katkısı bulunan menkul kıymetleştirme işlemlerinin ülkemizde henüz istenilen seviyeye varamamış olduğunu ve bu sistemin geliştirilmesinin zorunlu olduğunu ifade etmektir. Çalışma, bir finansman tekniği olan menkul kıymetleştirmenin dünya uygulamalarıyla birlikte ülkemizde de gerek kredi faaliyetlerinde gerekse de sermaye piyasalarının derinleşmesi konusunda büyük önem arz ettiğini ortaya koymaktadır. -
 Makale
İş Ortaklıklarında Vergilendirme Ve Vergi Borçlarından Sorumluluk
İş ortaklıkları, tüzel kişiliğe sahip olmamalarına karşın 5520 sayılı Kurumlar Vergisi Kanunu kapsamında bağımsız vergi mükellefi sayılmaktadır. Bu yapısal çelişki, vergi borçlarının cebren tahsilinde özgün hukuki sorunlar doğurmaktadır. Çalışmada, iş ortaklığının vergisel statüsü, Vergi Usul Kanunu (VUK)’nun 10. maddesi ile 6183 sayılı Kanun’un mükerrer 35. maddesi çerçevesinde “teşekkülü idare edenler” ve kanuni temsilcilerin sorumluluğu, takip usulünde öncelik sırası ve Danıştay içtihadı incelenmektedir. Mevcut yasal düzenlemenin iş ortaklığına özgü boşlukları tespit edilerek reforma yönelik somut öneriler sunulmaktadır. -
 Makale
Kurumlar Vergisinin Sabit Oranlı Olmasının Vergilemede Adalet İlkesi Açısından Değerlendirilmesi
Kurumlar vergisi, çağdaş vergi sistemlerinin en önemli unsurlarından biri olup, devletlerin kamu hizmetlerini sağlamada kritik bir işleve sahiptir. Vergi sistemlerinin meydana getirilmesinde ise vergilemede adalet ilkesi hem teorik olarak hem de uygulama boyutuyla sürekli tartışma konusu olmaktadır. Kurumlar vergisinin sabit (düz) oranlı olarak uygulanması, vergi sisteminde basitlik, öngörülebilirlik ve idari kolaylık gibi avantajlar sağladığı gibi, vergilemede adalet ilkesinin özellikle yatay ve dikey adalet boyutları açısından çeşitli tartışmaları da beraberinde getirmektedir. Bu sebeple, sabit oranlı kurumlar vergisinin vergilemede adalet ilkesi üzerindeki etkisinin farklı yönleriyle ele alınması gerekmektedir. Bu çalışmanın amacı, kurumlar vergisinin sabit oranlı olmasının vergilemede adalet ilkesi açısından çeşitli perspektiflerden ele alınarak genel bir değerlendirme yapmak ve çeşitli öneriler geliştirmektir.
Çok Okunanlar
“Vergi Dünyası’nın en çok okunan, en güncel makale ve kitapları.”
Arşiv
“1981 yılından günümüze, makalelerden yargı kararlarına tüm Vergi Dünyası arşivi elinizin altında.”


Kitaplar
-
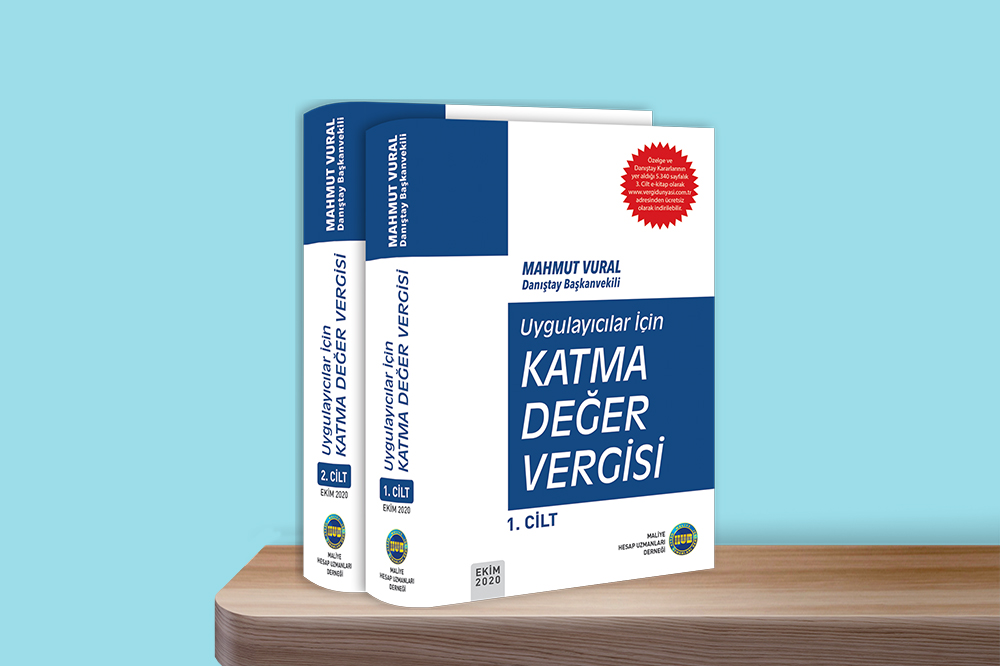
Uygulayıcılar İçin Katma Değer Vergisi
İki cilt kitap kargo ile tarafınıza gönderimi yapılacak olup, ekler profilinizde bulunan e-kitaplarım bölümünde sunulacaktır. İ E. Hesap Uzmanı, Danıştay Başkanvekili Mahmut VURAL Kasım 2020 Mbhud Yayınları -
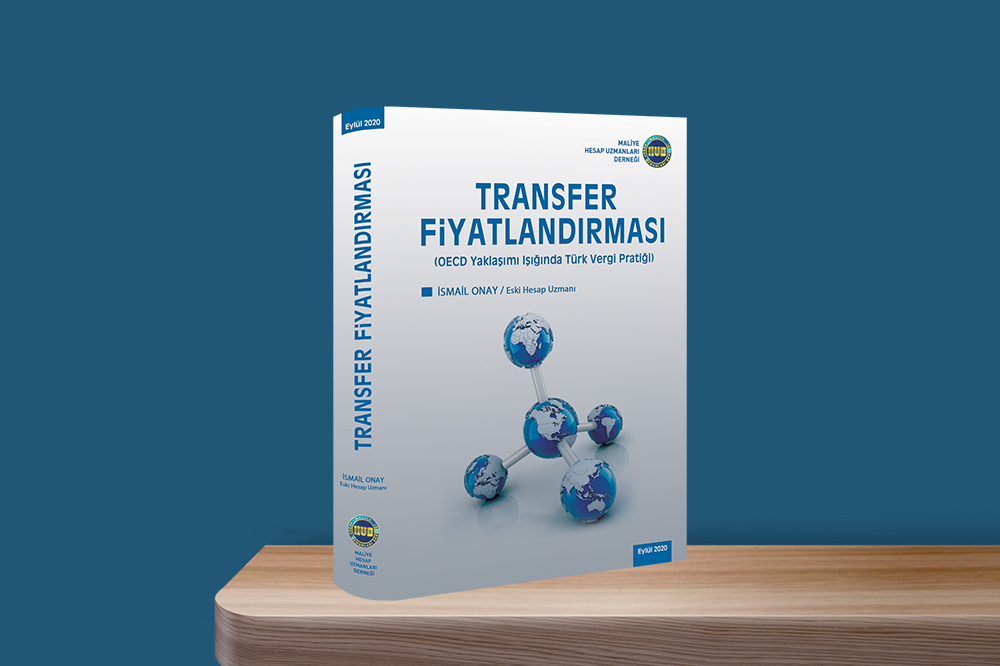
Transfer Fiyatlandırması (oecd Yaklaşımı Işığında Türk Vergi Pratiği)
İsmail ONAY E. Hesap Uzmanı YMM Ekim 2020 1063 Sayfa 1.Baskı MBHUD Yayınları -
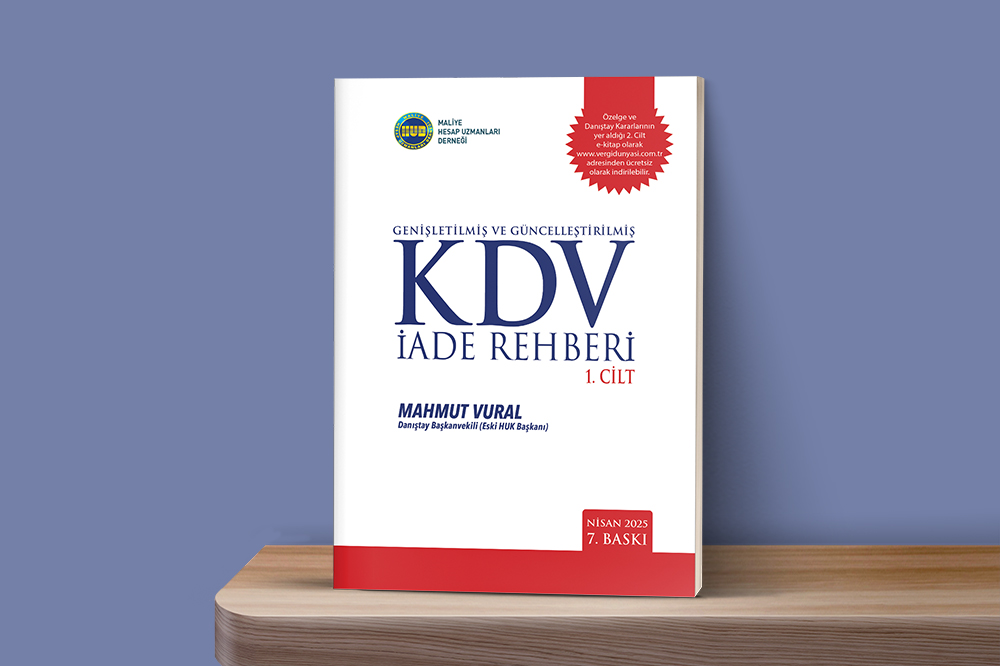
Genişletilmiş Ve Güncelleştirilmiş Kdv İade Rehberi 7. Baskı (1. Cilt)
Genişletilmiş ve Güncelleştirilmiş KDV İade Rehberi 7. Baskı (1. Cilt) -
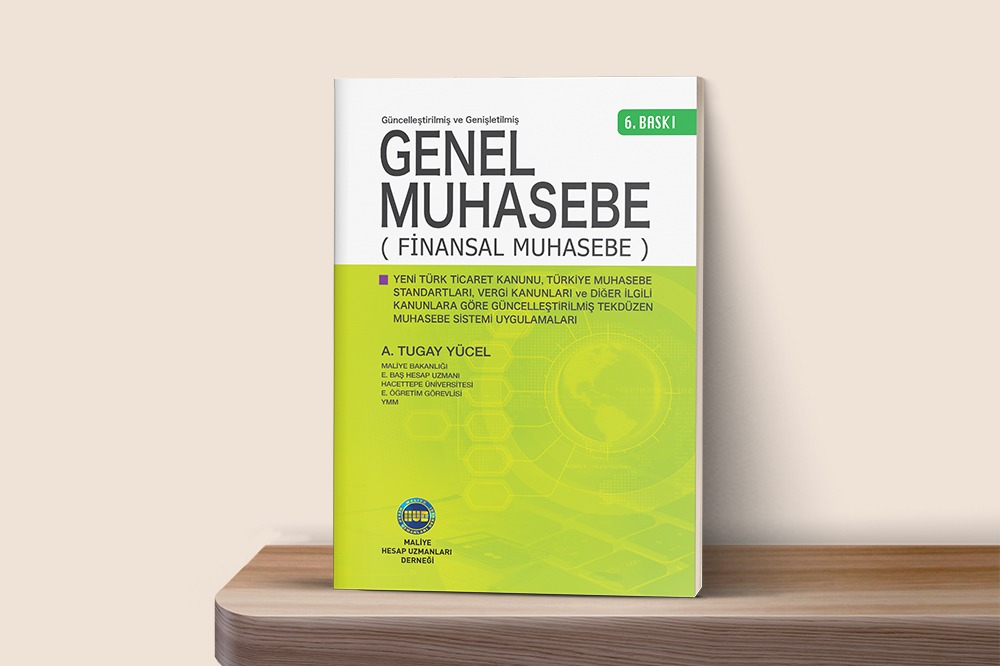
Genel Muhasebe 6. Baskı
E. Baş Hesap Uzmanı Hacettepe Üniversitesi Eski Öğretim Görevlisi A. Tugay YÜCEL -
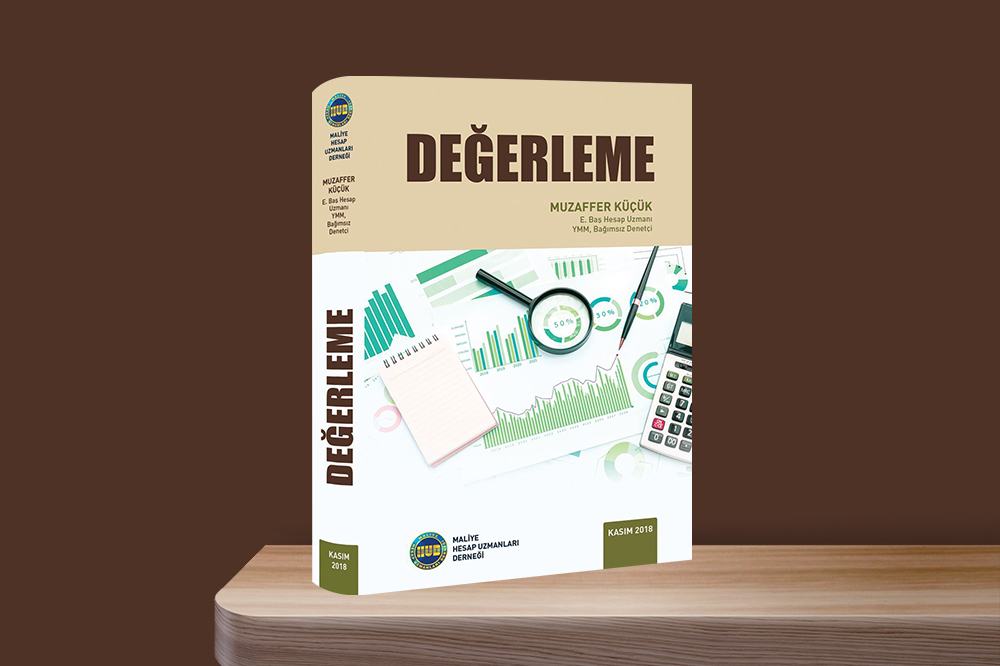
Değerleme
E. Baş Hesap Uzmanı YMM, Bağımsız Denetçi Muzaffer KÜÇÜK -
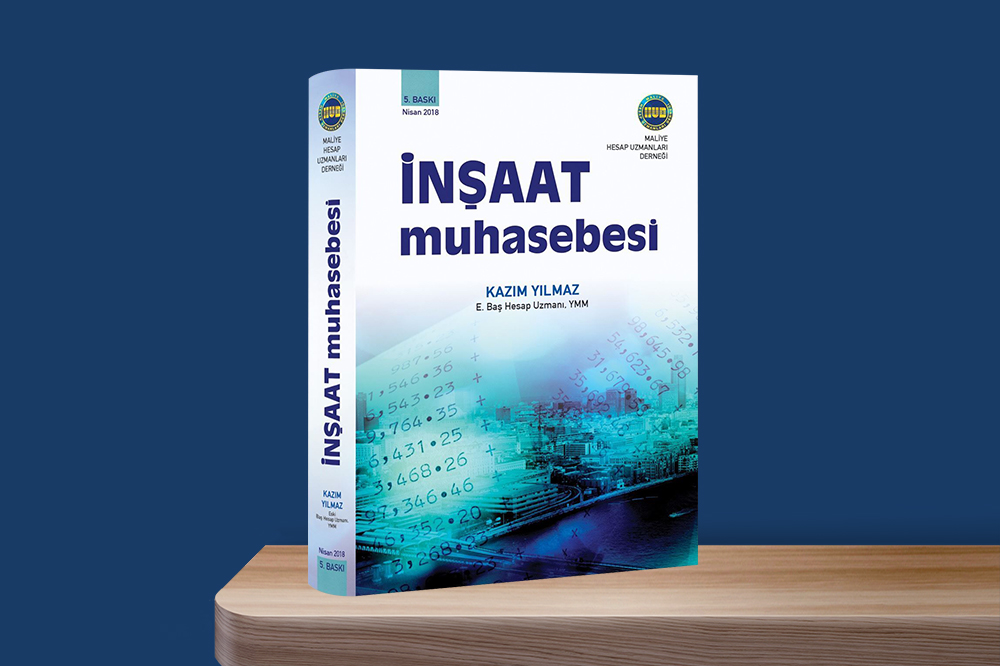
İnşaat Muhasebesi 5. Baskı
E. Baş Hesap Uzmanı YMM Kazım YILMAZ 5. Baskı, /Ciltli, MBHUD Yayınları -
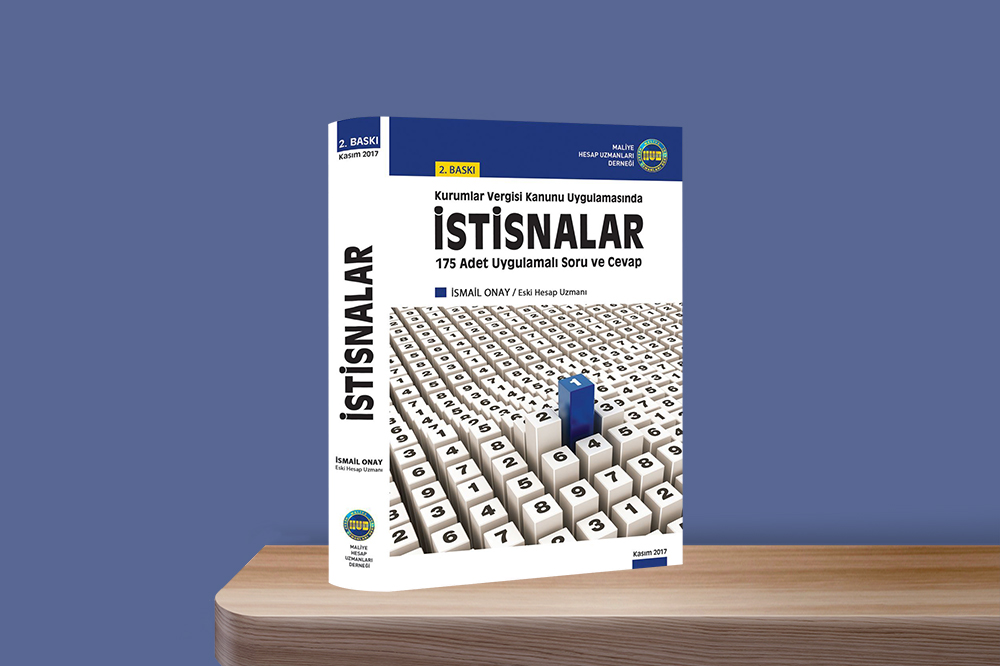
Kvk Uygulamasında İstisnalar
İsmail ONAY , E. Baş Hesap Uzmanı, YMM Kasım 2017 , 2. Baskı, Ciltli, 856 Sayfa MBHUD Yayınları
Vergi Dünyası Abonelikleri
“Vergi Dünyası Dergisi abonelik seçenekleri için tıklayınız.”
 12Abonelik
Yıllık Basılı Dergi Aboneliği
Vergi Dünyası Dergisi Basılı Olarak 12 Ay Boyunca Masanızda. 8.250,00 12Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7.250,00 12Abonelik
Yıllık Özel Abonelik Paketi
Vergi Dünyası Dergisi Online (43 Yıllık Arşiv) ve Basılı Olarak 12 Ay Boyunca Elinizin Altında. 9.500,00Soru-Cevap
“Vergi Hukuku ve İş Hukuku ile ilgili aradığınız tüm soruların cevapları burada.”
Tümünü Gör-
İİlkan Özbek 06.03.2020 ÇarşambaÖne Çıkan SoruSatın aldığım yer fıstığını, evimde küçük el robotu ile işleyerek fıstık ezmesi haline getirmekteyim. Söz konusu bu ürünleri sosyal medyada bulunan takipçilerime ve çevremde bulunanlara satmam halinde esnaf muaflığından yararlanabilir miyim?
-
İİlkan Özbek 06.03.2020 ÇarşambaÖne Çıkan SoruSayın ilgili, kayak tesisi kurmak amacı ile 10.10.2019 tarihinde … Valiliği ile 29 yıllık kira sözleşmesi yaptık, kayak pistleri ve yolları için gerekli yatırımların yaptık, söz konusu projenin de Şirketimiz tarafından yapılmasının planlandığı için yapılan harcamaların "258-Yapılmakta Olan Yatırımlar" hesabına kaydettik, söz konusu projeden 10.04.2020 tarihinde ekonomik koşullardan dolayı vazgeçtik yatırımın tamamlanamaması nedeniyle iktisadi kıymet haline getirilemeyen "258-Yapılmakta Olan Yatırımlar" hesabında biriken tutarların 2020 hesap döneminde gider hesaplarına alınıp alınmayacağı konusunda bilgi verebilir misiniz?Teşekkürler.
-
İİlkan Özbek 06.03.2020 ÇarşambaÖne Çıkan SoruSerbest meslek faaliyetinde bulunmaktayım. Eşimin gözüne yapılan lazer tedavisi giderini, serbest meslek faaliyeti dolayısıyla elde edilen kazancımdan indirim olarak dikkate alabilir miyim?
Makale - Köşe Yazısı
GönderGüncel Makale:
Eğitime Sağlanan Vergi Avantajları: Amerika Birleşik Devletleri Vergi Sistemi Özelinde Bir Değerlendirme
ESKİŞEHİR OSMANGAZİ ÜNİ. İ.İ.B.F. MALİYE BÖLÜMÜ PROF. DR. ALİ ÇELİKKAYA
Değerli kullanıcılarımız yeni web sitemize geçiş sürecinde mevcut şifreleriniz aktarılamadığı için hesabınıza ilk girişte “Şifremi Unuttum” diyerek yeni şifre oluşturmanızı rica ederiz!